城市生活垃圾分类与处理项目市场分析报告
一、行业背景与政策驱动
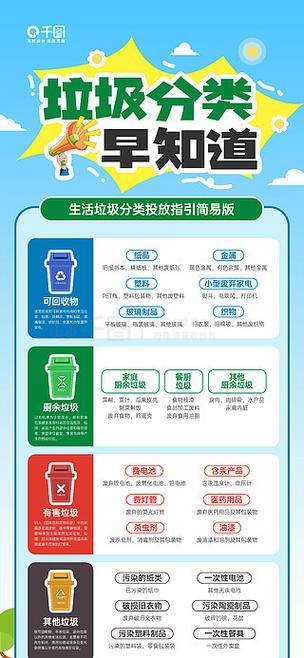
随着城镇化进程加快,我国城市生活垃圾年清运量已超过2.4亿吨,垃圾围城问题日益突出。《固体废物污染环境防治法》修订实施、《关于进一步推进生活垃圾分类工作的若干意见》等政策密集出台,明确到2025年地级及以上城市基本建成生活垃圾分类处理系统。政策红利持续释放,为垃圾分类与处理项目创造了广阔的市场空间。
二、市场规模与增长趋势
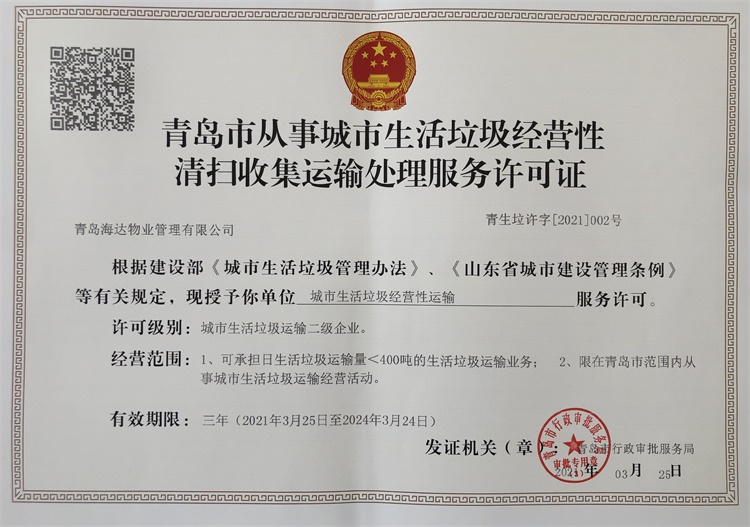
城市生活垃圾经营服务市场涵盖清扫保洁、分类收运、分拣处理、资源回收及终端处置等环节。据行业测算,我国环卫服务市场规模已突破3000亿元,年复合增长率保持在8%以上;垃圾分类处理细分市场随强制分类政策推进快速扩容。前端智能分类设备、中端收转运体系、后端资源化利用设施形成完整产业链,焚烧发电、厨余垃圾厌氧消化、再生资源分拣中心等项目建设需求旺盛。
三、市场结构分析
(一)竞争格局:市场呈现“国家队+民营龙头+区域企业”三元竞争态势。大型央企国企凭借资本与资源优势占据终端处置(BOT/PPP)项目主导地位;北控城市服务、侨银股份、玉禾田等上市环卫企业深耕城乡环卫一体化运营;区域性中小企业在本地清扫收运市场保持一定份额。
(二)盈利模式:主要包括政府购买服务费、垃圾处理补贴费、资源回收收益(再生资源销售、沼气发电上网)、碳交易收益等。源头分类质量直接影响后端资源化收益,倒逼运营方在宣导、督导环节加大投入。
(三)区域差异:一线城市分类体系趋于成熟,市场增量转向存量提质与智慧化升级;二三线城市仍处于分类设施补短板阶段,县域市场环卫市场化率较低,是未来竞争的重要增量空间。
四、驱动因素与风险挑战
驱动因素:城镇化率提升与垃圾产生量增长;政策强制约束与考核督导趋严;“无废城市”建设与循环经济导向;物联网、AI识别技术在智能分类与溯源管理中的应用降本增效。
主要风险:地方财政承压导致服务费拖欠与调价周期拉长;低值可回收物回收经济性差,依赖补贴维持;前端分类效果不达预期影响后端设施运行效率;同质化竞争加剧压低项目毛利。
五、发展趋势与投资建议
趋势研判:一是“环卫+分类+再生资源”一体化打包招标成为主流,项目边界由单一环节向全链条延伸;二是智慧环卫与垃圾分类精准监管平台加速落地,数字化运营能力成为核心竞争力;三是厨余垃圾、大件垃圾、园林绿化垃圾等专项处理设施建设提速;四是碳减排方法学逐步完善,垃圾分类项目有望纳入CCER体系形成新增收益。
投资建议:关注具备全产业链整合能力与跨区域复制能力的龙头环卫企业;布局智能分类设备、收运车辆与物联网监管系统等细分赛道;谨慎评估地方支付能力,优先选择财政稳健区域项目;重视运营精细化与成本管控能力,回归服务本质。
如若转载,请注明出处:http://www.szwzbj.com/product/32.html
更新时间:2026-11-01 18:55:51